
Tin tức
Quà tặng tết hạch toán như thế nào cho chuẩn và chi tiết
Nhiều kế toán doanh nghiệp thường thắc mắc quà tặng tết hạch toán như thế nào để vừa đúng quy định pháp luật vừa tối ưu chi phí hợp lý khi quyết toán thuế. Việc nắm rõ quy định xuất hóa đơn, tính thuế GTGT, TNDN và TNCN giúp doanh nghiệp tránh rủi ro xử phạt không đáng có. Bài viết dưới đây sẽ hướng dẫn chi tiết cách xử lý chứng từ và hạch toán hàng biếu, tặng dịp Tết chuẩn xác nhất.
Hàng cho, biếu, tặng có phải lập hóa đơn không?
Quà tặng tết hạch toán như thế nào, có cần lập hóa đơn không? – Việc xác định nghĩa vụ lập hóa đơn khi phát sinh nghiệp vụ biếu tặng là quy định bắt buộc mà mọi doanh nghiệp cần tuân thủ nghiêm ngặt.
Trường hợp nào phải lập hóa đơn khi cho, biếu, tặng?
Theo quy định tại Nghị định 123/2020/NĐ-CP, mọi trường hợp doanh nghiệp xuất hàng hóa, dịch vụ để cho, biếu, tặng khách hàng, đối tác hoặc cán bộ công nhân viên dịp Tết đều bắt buộc phải lập hóa đơn. Thời điểm xuất hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc sử dụng hàng hóa.
Giá tính thuế GTGT đối với hàng hóa, dịch vụ cho, biếu, tặng
Giá tính thuế GTGT đối với hàng cho, biếu, tặng là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu, tặng.
Không lập hóa đơn hàng biếu, tặng bị phạt bao nhiêu?
Hành vi không lập hóa đơn khi bán hàng hóa, dịch vụ hoặc khi cho, biếu, tặng sẽ bị xử phạt vi phạm hành chính về thuế và hóa đơn từ 10.000.000 VNĐ đến 20.000.000 VNĐ theo quy định tại Nghị định 125/2020/NĐ-CP.
Hàng cho, biếu, tặng chịu những loại thuế nào?
Khi thực hiện nghiệp vụ quà tặng Tết, doanh nghiệp và cá nhân thụ hưởng cần chú ý đến 3 loại thuế chính: TNDN, GTGT và TNCN.
Thuế thu nhập doanh nghiệp đối với hàng biếu, tặng
Chi phí quà tặng Tết được xử lý thuế TNDN khác nhau tùy thuộc vào vị thế của bên cho và bên nhận.
Đối với doanh nghiệp cho, biếu, tặng
Khoản chi mua quà tặng Tết cho khách hàng, đối tác, nhân viên được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng đủ điều kiện: có hóa đơn GTGT hợp pháp, chứng từ thanh toán không dùng tiền mặt (đối với hóa đơn từ 20 triệu VNĐ trở lên).
Đối với doanh nghiệp nhận hàng biếu, tặng
Doanh nghiệp nhận quà biếu, tặng phải tính giá trị hàng hóa nhận được vào thu nhập khác để chịu thuế TNDN trong kỳ tính thuế.
>>>> Có thể bạn quan tâm: Quà tặng Tết rẻ đẹp, giá chỉ từ 100k cho doanh nghiệp
Thuế giá trị gia tăng đối với hàng biếu, tặng
Quy định khấu trừ và kê khai thuế GTGT áp dụng riêng biệt cho đơn vị biếu tặng và đơn vị thụ hưởng.
Đối với đơn vị cho, biếu, tặng
Thuế GTGT đầu vào của hàng hóa mua ngoài để biếu, tặng phục vụ hoạt động sản xuất kinh doanh được kê khai, khấu trừ. Đồng thời, doanh nghiệp phải kê khai, tính thuế GTGT đầu ra đối với hàng hóa mang đi biếu, tặng.
Đối với đơn vị nhận hàng biếu, tặng
Bên nhận quà tặng không được khấu trừ thuế GTGT đầu ra ghi trên hóa đơn hàng biếu tặng do không phải trả tiền thuế GTGT này.
Thuế thu nhập cá nhân đối với quà tặng
Quà tặng Tết cho cá nhân (nhân viên hoặc khách hàng cá nhân) chỉ chịu thuế TNCN từ đầu tư vốn, chuyển nhượng vốn, bất động sản hoặc tài sản phải đăng ký sở hữu (như xe máy, ô tô…). Quà tặng là hàng tiêu dùng thông thường (bánh kẹo, giỏ quà…) không thuộc diện chịu thuế TNCN từ quà tặng, nhưng nếu thưởng Tết cho nhân viên bằng quà thì giá trị quà tặng tính vào thu nhập từ tiền lương, tiền công.
Hạch toán hàng cho, biếu, tặng tại bên tặng
Tùy thuộc vào đối tượng nhận quà và nguồn kinh phí sử dụng, kế toán thực hiện hạch toán vào các tài khoản tương ứng.
Hạch toán hàng biếu, tặng khách hàng
Khi mua quà tặng về trao ngay cho khách hàng mà không qua kho:
-
Nợ TK 641 (hoặc TK 642): Chi phí mua quà tặng (giá chưa thuế)
-
Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ
-
Có TK 111, 112, 331: Tổng giá trị thanh toán
Đồng thời kê khai thuế GTGT đầu ra cho hàng biếu tặng:
-
Nợ TK 64 (hoặc TK 642)
-
Có TK 33311: Thuế GTGT đầu ra phải nộp
>>>> Tham khảo thêm: 50+ quà tặng tết cho khách hàng sang trọng và ý nghĩa
Hạch toán hàng biếu, tặng cán bộ, công nhân viên
Khi mua quà Tết tặng cán bộ nhân viên tính vào chi phí sản xuất kinh doanh:
-
Nợ TK 642 (hoặc TK 641, 627)
-
Nợ TK 1331
-
Có TK 111, 112, 331
-
Có TK 33311 (Thuế GTGT đầu ra kê khai tương ứng)
>>>>> Xem thêm: Top ý tưởng quà tặng tết cho nhân viên thiết thực và ý nghĩa
Hạch toán hàng biếu, tặng từ quỹ khen thưởng, phúc lợi
Với việc sử dụng quỹ khen thưởng, phúc lợi, quà tặng tết hạch toán như thế nào? – Trường hợp này bạn cần lưu ý:
-
Nợ TK 3532 (Quỹ phúc lợi)
-
Nợ TK 1331
-
Có TK 111, 112, 331
Đồng thời phản ánh thuế GTGT đầu ra:
-
Nợ TK 3532
-
Có TK 33311
Hạch toán hàng cho, biếu, tặng tại bên nhận
Bên nhận quà tặng cần ghi nhận tăng tài sản hoặc chi phí tương ứng đi kèm với việc tăng thu nhập khác.
Hạch toán hàng hóa nhận biếu, tặng
Khi nhận được hàng hóa, quà tặng từ đối tác về đưa vào sử dụng hoặc nhập kho:
-
Nợ TK 152, 156, 211, 642…: Giá trị quà tặng theo giá thị trường
-
Có TK 711: Thu nhập khác
Hạch toán hàng biếu, tặng không thu tiền
Với hoạch toán hàng biếu, tặng không thu tiền, quà tặng tết hạch toán như thế nào? – Toàn bộ chi phí vận chuyển, bốc xếp liên quan đến việc nhận hàng biếu tặng (nếu có) được ghi nhận:
-
Nợ TK 152, 156, 642…
-
Nợ TK 1331 (nếu có hóa đơn riêng)
-
Có TK 111, 112
Một số lưu ý khi xuất hóa đơn và hạch toán hàng biếu, tặng
Quà tặng tết hạch toán như thế nào và cần lưu ý những gì? – Để hồ sơ chi phí quà tặng Tết hợp lệ khi quyết toán thuế, kế toán cần chuẩn bị đầy đủ chứng từ và tránh các sai sót phổ biến.
Hồ sơ, chứng từ cần chuẩn bị
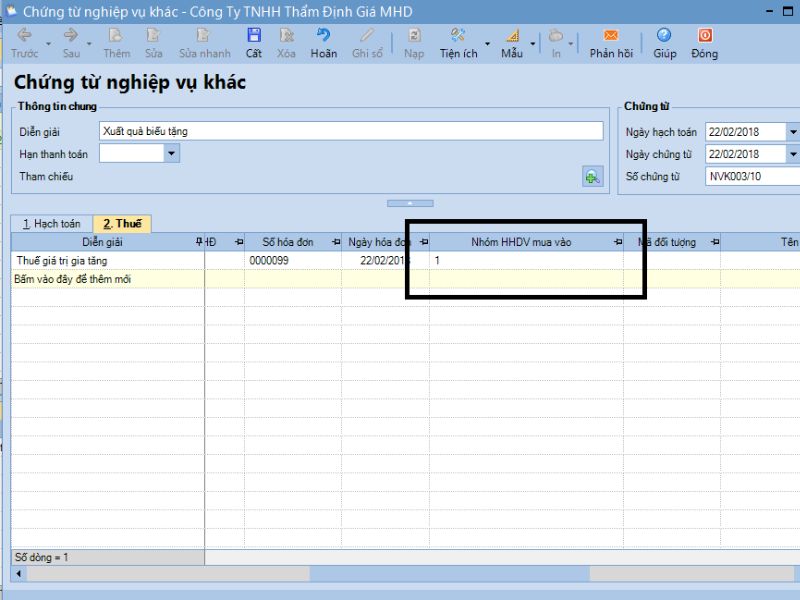
Hồ sơ chi phí quà tặng Tết đầy đủ gồm có:
- Tờ trình/Kế hoạch tặng quà Tết được phê duyệt;
- Danh sách khách hàng/nhân viên nhận quà;
- Hóa đơn GTGT mua vào;
- Chứng từ thanh toán không dùng tiền mặt;
- Hóa đơn GTGT xuất ra đối với hàng biếu tặng.
Cách xác định giá trị hàng biếu, tặng
Giá trị ghi trên hóa đơn biếu tặng được xác định theo giá bán của sản phẩm cùng loại hoặc tương đương trên thị trường tại thời điểm tặng.
Những sai sót doanh nghiệp thường gặp
Các lỗi phổ biến bao gồm:
- Không xuất hóa đơn GTGT khi mang quà đi tặng;
- Quên kê khai thuế GTGT đầu ra;
- Thiếu danh sách ký nhận quà của người thụ hưởng;
- Gom chung hóa đơn quà tặng mà không lập bảng kê chi tiết.
Câu hỏi thường gặp về hàng cho, biếu, tặng
Dưới đây là giải đáp nhanh cho những thắc mắc phổ biến nhất của kế toán về chủ đề quà tặng tết hạch toán như thế nào.
Hàng biếu tặng khách hàng có được tính vào chi phí không?
Có. Chi phí mua quà biếu tặng khách hàng được tính vào chi phí được trừ khi tính thuế TNDN nếu có hóa đơn, chứng từ hợp lệ và phục vụ cho hoạt động sản xuất kinh doanh của doanh nghiệp.
Hàng biếu tặng nhân viên có phải xuất hóa đơn không?
Có. Tất cả các khoản quà tặng bằng sản phẩm/hàng hóa cho nhân viên dịp Tết đều bắt buộc phải xuất hóa đơn GTGT theo quy định.
Hàng khuyến mại và hàng biếu tặng có giống nhau không?
Không. Hàng khuyến mại phải thực hiện đăng ký/thông báo với Sở Công Thương theo Luật Thương mại và được áp dụng giá tính thuế GTGT bằng $0$. Hàng biếu tặng không cần đăng ký khuyến mại nhưng phải kê khai, tính thuế GTGT đầu ra như hàng bán thông thường.
Bên cạnh việc nắm rõ quà tặng tết hạch toán như thế nào, nếu quý doanh nghiệp đang tìm kiếm giải pháp sản xuất quà tặng Tết doanh nghiệp số lượng lớn, in ấn logo cao cấp theo yêu cầu với đầy đủ hóa đơn GTGT hợp lệ – hãy liên hệ ngay với Anvugift. Chúng tôi cam kết mang lại những bộ quà tặng Tết sang trọng, đa dạng mẫu mã cùng chứng từ hóa đơn đầy đủ, hỗ trợ tối đa cho phòng kế toán của bạn!
Có thể bạn quan tâm
Gợi ý 30+ quà tặng tết trung thu ý nghĩa ai nhận cũng thích thú
Chọn lựa quà tặng tết trung thu tinh tế là nét đẹp...
An Vũ Gift – May gia công túi vải không dệt theo yêu cầu giá tốt
Gia công túi vải không dệt tại An Vũ Gift mang đến...
Các loại máy sản xuất túi vải không dệt phổ biến hiện nay
Máy sản xuất túi vải không dệt là hệ thống trang thiết...
An Vũ Gift – Công ty xuất khẩu túi vải không dệt uy tín tại Việt Nam
An Vũ Gift tự hào là công ty xuất khẩu túi vải...
Top các mẫu túi vải không dệt giá rẻ, được sử dụng nhiều
Các mẫu túi vải không dệt hiện nay đang trở thành xu...
Quà tặng tết hạch toán như thế nào cho chuẩn và chi tiết
Nhiều kế toán doanh nghiệp thường thắc mắc quà tặng tết hạch...